
ÉLECTRICITÉ : LES BÉNÉFICES DE KRIBI ET DIBAMBA CHUTENT DE 24,2 % EN 2025
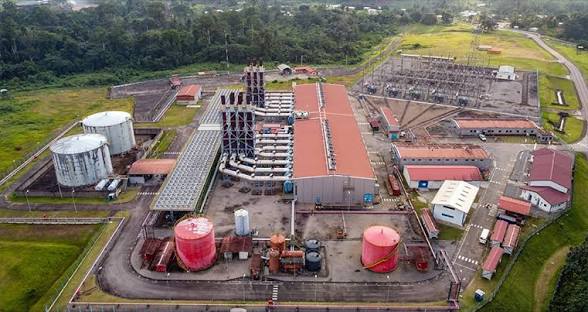
Malgré une progression de leur chiffre d’affaires à 82,6 milliards de FCFA, les deux centrales électriques exploitées par des filiales de Globeleq Africa Holdings ont enregistré un bénéfice cumulé d’environ 15 milliards de FCFA en 2025. Les difficultés de trésorerie et l’accumulation des impayés continuent de peser sur leurs performances financières.
Les centrales électriques de Kribi et de Dibamba affichent des résultats contrastés au terme de l’exercice 2025. Selon le rapport annuel de Globeleq Africa Holdings, leurs sociétés exploitantes, Kribi Power Development Corporation (KPDC) et Dibamba Power Development Corporation (DPDC), ont réalisé un bénéfice cumulé d’environ 15 milliards de FCFA, contre 19,8 milliards de FCFA en 2024. Cette évolution représente une contraction de 24,2 %, alors même que leurs revenus ont progressé.
En effet, le chiffre d’affaires combiné des deux installations est passé de 78 milliards de FCFA en 2024 à 82,6 milliards en 2025, soit une augmentation de 5,9 %. Dans le détail, KPDC a enregistré des recettes de 64,1 milliards de FCFA, contre 60,2 milliards un an auparavant. Pourtant, son bénéfice a fortement diminué, passant de 12,8 milliards à environ 6 milliards de FCFA. La situation est différente à Dibamba. DPDC a réalisé un chiffre d’affaires de 18,5 milliards de FCFA, contre 17,8 milliards en 2024. Son bénéfice a également progressé, passant de 7 à près de 9 milliards de FCFA. Cette amélioration a permis d’atténuer partiellement la baisse des résultats enregistrée à Kribi.
Des tensions de trésorerie persistantes
Derrière ces bénéfices comptables, les deux entreprises restent confrontées à d’importantes difficultés financières. Globeleq évoque notamment l’accumulation des arriérés de paiement, qui a conduit à l’arrêt de certaines unités de production dans les deux centrales. Cette situation affecte les revenus effectivement perçus par le groupe ainsi que les distributions financières attendues.
Les données bilancielles au 31 décembre 2025 illustrent ce déséquilibre. À Kribi, KPDC disposait de 43,6 milliards de FCFA d’actifs courants, contre 163,5 milliards de passifs courants. La différence entre ces deux postes atteignait 119,9 milliards de FCFA. À Dibamba, les actifs courants s’élevaient à 18,2 milliards de FCFA, tandis que les engagements à court terme représentaient 27,2 milliards, soit un écart de 9 milliards de FCFA.
Au total, les passifs courants des deux sociétés dépassaient leurs actifs courants d’environ 129 milliards de FCFA. Ce décalage traduit une pression importante sur leur trésorerie et leur capacité à honorer leurs engagements à court terme, sans constituer à lui seul une preuve d’insolvabilité. Les difficultés du secteur ont également entraîné des ajustements comptables. En 2024, Globeleq avait notamment intégralement déprécié 75 millions de dollars d’actifs incorporels liés aux contrats d’achat d’électricité des deux centrales. Le groupe avait aussi comptabilisé une perte de valeur de 4,8 millions de dollars sur des actifs liés au droit d’utilisation à Kribi.
Les dividendes de Kribi en forte baisse
Les tensions financières se répercutent également sur les distributions aux actionnaires minoritaires. À KPDC, les dividendes qui leur ont été versés sont passés de 9,6 millions de dollars en 2024 à 4,5 millions de dollars en 2025, soit une diminution de plus de 50 %. À DPDC, un dividende précédemment déclaré, mais non payé, a été annulé au cours de l’exercice 2025. Le rapport ne permet toutefois pas de déterminer précisément les montants effectivement distribués aux actionnaires minoritaires de cette société.
Cette situation intervient alors que Globeleq prépare son retrait du marché camerounais. Dans son rapport annuel, le groupe indique avoir exercé son droit contractuel de transférer au gouvernement camerounais ses participations dans KPDC et DPDC. Toutefois, au 31 décembre 2025, ces participations n’étaient pas encore classées parmi les actifs détenus en vue de la vente dans les comptes consolidés. Le document ne permet donc pas de considérer que le transfert était déjà effectif à cette date.
Jean Luc Atangana








 Green And Health news a été crée afin de contribuer au developpement médiatique au Cameroun.